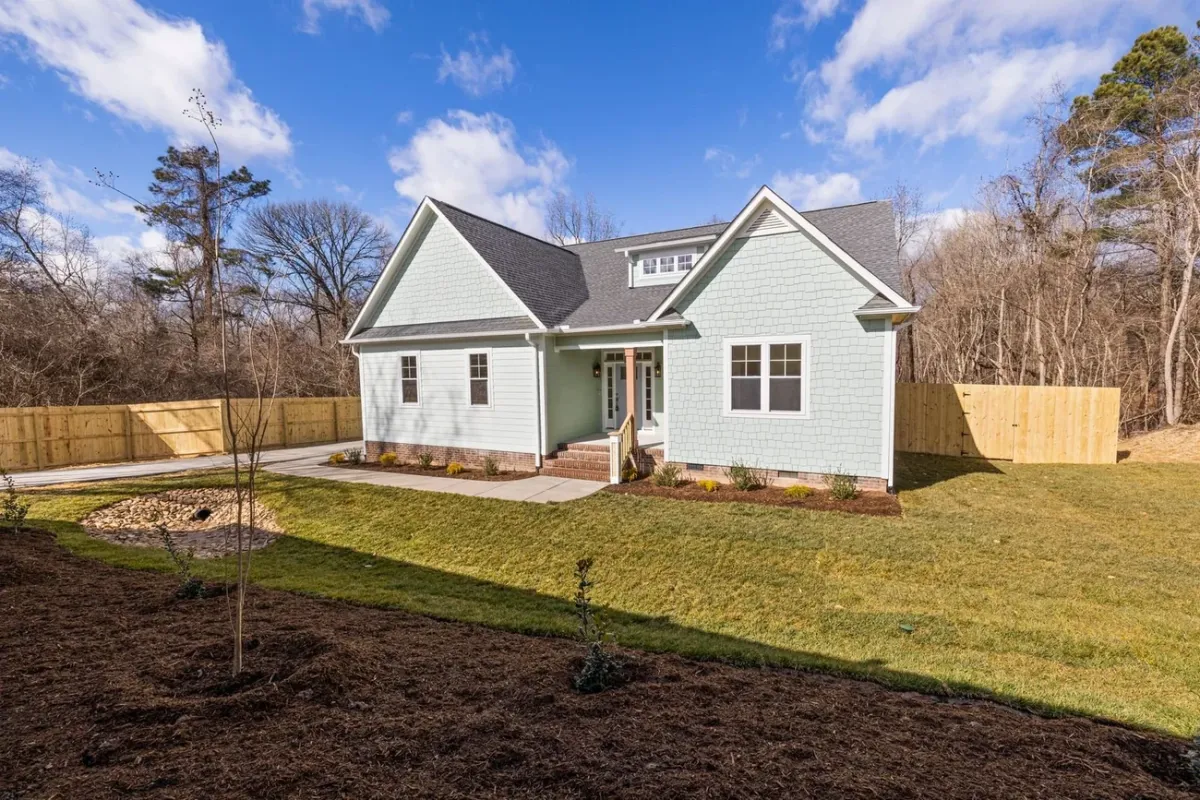
Dom jednorodzinny po odbiorze: lista spraw do załatwienia, w tym ubezpieczenie
Odbiór domu jednorodzinnego kończy etap budowy, ale nie kończy formalności. Nowego właściciela czeka jeszcze komplet zgłoszeń urzędowych, umowy z dostawcami mediów i decyzje dotyczące ochrony samej nieruchomości. Poniższa lista układa te sprawy tak, jak zwykle wypadają zaraz po podpisaniu protokołu odbioru.
Jednym z tych punktów jest zamiana polisy z okresu budowy na ubezpieczenie domu jednorodzinnego po odbiorze, dopasowane już do gotowego budynku z wyposażeniem, a nie do placu budowy.
Zgłoszenie zakończenia budowy i komplet dokumentów
Zależnie od charakteru inwestycji dom trzeba zgłosić do nadzoru budowlanego albo uzyskać decyzję o pozwoleniu na użytkowanie. Dobrym momentem jest też skompletowanie dziennika budowy, protokołów odbiorów częściowych, atestów zastosowanych materiałów i mapy powykonawczej. Te dokumenty przydają się później, choćby przy sprzedaży domu, rozbudowie albo zgłaszaniu zmian w urzędzie gminy.
Adres, zameldowanie i zmiana danych
Gmina nadaje budynkowi numer porządkowy, który trafia do gminnej ewidencji adresów oraz na tabliczkę przy furtce. Po jego otrzymaniu można się zameldować pod nowym adresem i zaktualizować dane w dowodzie osobistym, u pracodawcy, w urzędzie skarbowym oraz w banku, jeśli dom powstawał z kredytu. Zmianę adresu warto zgłosić też firmom kurierskim i dostawcom usług, z których korzystano pod poprzednim adresem.
Media, liczniki i podatek od nieruchomości
Dostawców prądu, wody i gazu trzeba przepisać na nowego właściciela albo podpisać z nimi umowy od podstaw, zależnie od tego, czy przyłącza istniały już wcześniej. Odczyt liczników w dniu przejęcia domu ułatwia rozliczenie z poprzednim odbiorcą energii budowlanej. Budynek zgłasza się też do podatku od nieruchomości w urzędzie gminy, podając jego powierzchnię i sposób użytkowania.
-
Umowa na prąd docelowy w miejsce przyłącza budowlanego
-
Woda i kanalizacja albo obsługa szamba lub przydomowej oczyszczalni
-
Gaz, jeśli budynek jest w niego wyposażony
-
Internet i telefon pod nowym adresem
Ubezpieczenie domu jednorodzinnego po odbiorze: co obejmuje polisa
Ubezpieczenie domu w budowie chroniło przede wszystkim sam obiekt w trakcie prac i traci sens po zakończeniu inwestycji, bo gotowy budynek ma już instalacje, wykończenie i wyposażenie, które również wymagają ochrony. Standardowa umowa dla budynku mieszkalnego rozbija ją zwykle na kilka części: konstrukcję i mury, stałe elementy wykończenia, takie jak zabudowa kuchenna, glazura czy podłogi, oraz ruchomości domowe, czyli meble, sprzęt domowy i odzież.
Polisa zwykle uzupełnia to jeszcze o odpowiedzialność cywilną za szkody wyrządzone osobom trzecim oraz o pomoc assistance przy awariach instalacji domowych. Każda z tych części ma osobną sumę, dlatego przy ubezpieczeniu domu jednorodzinnego dobrze ustalać każdą z nich osobno, a nie jedną, szacunkową kwotą za cały majątek naraz.
Suma ubezpieczenia i zabezpieczenia domu
Sumę dla murów i wyposażenia można oprzeć na wartości odtworzeniowej, czyli koszcie odbudowy budynku lub odkupienia sprzętów w bieżących cenach, albo na wartości rynkowej nieruchomości, zależnie od zapisów w warunkach konkretnej oferty. Zaniżenie tej kwoty oznacza niedoszacowanie ochrony i niższe świadczenie, gdyby doszło do poważnej szkody.
Na wysokość składki wpływają między innymi lokalizacja domu, rodzaj konstrukcji, zakres umowy oraz zastosowane zabezpieczenia, na przykład drzwi z atestowanymi zamkami czy alarm. Ma to znaczenie przy kradzieży z włamaniem, rozumianej jako zabór mienia po pokonaniu takich zabezpieczeń, a nie każde zniknięcie przedmiotu z posesji. Biżuteria, gotówka czy sprzęt elektroniczny mają zwykle osobne limity, więc cenniejsze przedmioty dobrze zgłosić przy zawieraniu umowy.
Kredyt hipoteczny i cesja polisy na bank
Bank finansujący budowę zwykle wymaga, by ubezpieczenie nieruchomości do kredytu hipotecznego obejmowało ogień i inne zdarzenia losowe oraz miało zapisaną cesję praw na jego rzecz aż do spłaty zobowiązania. W razie poważnej szkody bank ma pierwszeństwo do odszkodowania w granicach pozostałego zadłużenia. Zakres i sumę takiej polisy dobrze ustalić wcześniej z doradcą kredytowym, żeby uniknąć rozbieżności między wymaganiami banku a wybraną ofertą.
Lista kontrolna po odbiorze domu
Poniższy zestaw porządkuje najważniejsze sprawy z tego tekstu w jednym miejscu, do odhaczenia w kolejności zależnej od własnej sytuacji.
1. Zgłoszenie zakończenia budowy albo pozwolenie na użytkowanie i komplet dokumentów budowy
2. Numer porządkowy, zameldowanie i zmiana adresu w dokumentach
3. Umowy na media, odczyt liczników i zgłoszenie do podatku od nieruchomości
4. Zamiana polisy z okresu budowy na ubezpieczenie gotowego domu wraz z wyposażeniem
5. Ustalenie sumy ubezpieczenia dla murów, stałych elementów i ruchomości osobno
6. Cesja polisy na bank, jeśli dom powstał z kredytu hipotecznego
Artykuł sponsorowany
O autorze
Zespół DKHome.pl to miłośnicy pięknych i funkcjonalnych przestrzeni, którzy dzielą się swoją wiedzą na temat domu, budownictwa, wnętrz i dekoracji. Inspirujemy do tworzenia wyjątkowych aranżacji, zarówno w środku, jak i w ogrodzie. Naszym celem jest dostarczanie praktycznych porad i pomysłów, które pomagają w realizacji marzeń o idealnym otoczeniu.
Wszystkie wpisy autora